Investimentos
18/06/2025 • 6 mins de leitura
Live: Onde investir em junho após as decisões sobre juros no Brasil e nos EUA?
Depois de toda a tensão desencadeada nos mercados globais pela…
A reação dos mercados brasileiros ao resultado das eleições presidenciais de 2026 voltou a colocar em evidência um tema importante para investidores de alta renda: a concentração do patrimônio em ativos sujeitos aos riscos econômicos, políticos e institucionais de um único país.
Nesse contexto, a diversificação internacional ganha ainda mais relevância no planejamento patrimonial. Investir no exterior não significa necessariamente reduzir a exposição ao Brasil, mas ampliar as alternativas de alocação e evitar que todo o patrimônio dependa das condições de um único mercado.
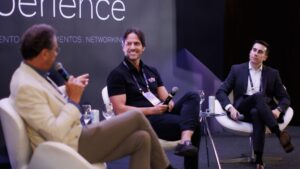
Esse foi um dos principais temas discutidos no Monte Bravo Experience Rio, encontro que reuniu especialistas para debater o cenário econômico, as perspectivas para os investimentos e os caminhos para proteger e expandir o patrimônio no longo prazo.
>> A Monte Bravo ajuda você a construir sua carteira de investimentos no exterior. Descubra como.
Ao longo de três painéis, os convidados abordaram questões importantes para investidores de alta renda: como preparar a transferência de patrimônio entre gerações, quais fatores devem orientar as decisões de investimento em um ambiente de incerteza e por que a diversificação internacional merece espaço no planejamento financeiro. Afinal, construir e preservar um patrimônio relevante exige decisões que vão além da escolha dos investimentos.
A seguir, reunimos os principais insights do encontro.
Na palestra “Longevidade, Seguro e Proteção”, Guilherme Marques, Vice-Presidente de Marketing e Clientes da Prudential do Brasil, chamou a atenção para a dimensão da transferência de patrimônio que o Brasil deve atravessar nas próximas décadas.
Segundo estimativa da UBS apresentada durante o encontro, cerca de R$ 9 trilhões devem ser transferidos entre gerações no país nos próximos 20 a 30 anos. Apesar dessa perspectiva, apenas uma em cada quatro famílias empresárias afirma estar preparada para conduzir o processo sucessório.
O cenário reforça a importância de antecipar decisões. Mudanças tributárias recentes, como a progressividade do ITCMD, imposto sobre transmissão e doação de bens, e alterações nas regras de avaliação de bens e doações, também tornam necessário revisar estruturas patrimoniais e estratégias de sucessão.
Um dos pontos discutidos foi a necessidade de pensar na liquidez que os herdeiros terão para lidar com custos e obrigações durante a transferência dos bens. Nesse contexto, o seguro de vida foi apresentado como uma das ferramentas que podem compor o planejamento sucessório.
A principal mensagem do painel, porém, foi que não existe uma solução isolada capaz de atender a todas as necessidades de uma família. A estratégia deve considerar a estrutura patrimonial, os objetivos dos envolvidos, a governança familiar, os aspectos tributários e a disponibilidade de recursos.
Planejar com antecedência amplia as possibilidades de organização e permite que a transferência de patrimônio aconteça de forma mais alinhada à vontade de quem construiu esse legado.
“Decisões relacionadas ao crescimento e à formação do patrimônio são tomadas com a profundidade, as instruções, o tempo e as pessoas corretas. Já os temas relacionados à longevidade desse patrimônio, especialmente à sucessão, com seus prós, contras, custos e benefícios, ainda precisam de mais atenção.” | Guilherme Marques, Prudential
O primeiro painel do evento, “Cenário econômico e perspectivas financeiras”, com Pablo Salgado, Portfolio Manager do Itaú Optimus, família de fundos da Itaú Asset, e Guilherme Loureiro, CIO da Monte Bravo, evidenciou os desafios de investir em um ambiente de incerteza.
A discussão destacou o desequilíbrio das contas públicas como um dos principais fatores de risco para a economia brasileira. A trajetória da dívida pública, as expectativas de inflação e a condução da política fiscal influenciam a percepção de risco do país, as perspectivas para os juros e a precificação dos ativos financeiros.
Para Pablo Salgado, não basta trabalhar com uma única projeção para a economia. É necessário considerar diferentes possibilidades e avaliar como elas podem afetar os investimentos.
“É sempre importante a gente ter um cenário modal, aquilo que a gente espera, mas também analisar a distribuição de cenários em torno disso. Atualmente, a incerteza é particularmente elevada.” | Pablo Salgado, Itaú Asset
A fala reforça um ponto importante para a gestão patrimonial: decisões de investimento precisam considerar não apenas o cenário mais provável, mas também os riscos de situações diferentes daquela inicialmente esperada.
Guilherme Loureiro complementou essa ideia com a atuação do gestor de portfólio nas decisões de investimento. Ele enfatizou:
“O trabalho do gestor não é prever o futuro. A questão é mapear os cenários e usar o ferramental econômico para mapear as possibilidades.” | Guilherme Loureiro, Monte Bravo
Essa abordagem ganha relevância para investidores de alta renda, que precisam equilibrar preservação de capital, rentabilidade, liquidez e exposição a diferentes riscos.
Os especialistas também discutiram oportunidades e pontos de atenção em diferentes classes de ativos. Na renda fixa, os títulos atrelados à inflação foram mencionados diante dos juros reais elevados. Já no crédito privado, a análise criteriosa e o acompanhamento das empresas emissoras foram destacados como aspectos importantes em um ambiente de juros altos e desaceleração econômica.
A mensagem central foi que a gestão patrimonial exige acompanhamento contínuo. Mais do que buscar retornos, é preciso compreender os riscos assumidos e avaliar se eles fazem sentido diante dos objetivos e do horizonte de cada investidor.
A estratégia de alocação global foi o tema do painel “Estratégia Patrimonial Global: como equilibrar Brasil e Exterior”, com Ruy Alves, da Kinea, e Will Castro, da Avenue.
Um dos principais pontos da conversa foi que investir no exterior não deve ser visto apenas como uma forma de obter exposição ao dólar ou custear despesas internacionais. A diversificação também permite reduzir a concentração do patrimônio nos riscos econômicos, políticos e institucionais de um único país.
>> Diversificação internacional: estudo da FGV calcula quanto investir no exterior
Ruy Alves destacou a importância de avaliar a concentração geográfica dos investimentos:
“Você ter 95% do capital dentro do Brasil é uma coisa inimaginável pra qualquer gringo. […] Se você tem um patrimônio de um certo montante, deixar ele todo sob a jurisdição de um país só não deveria fazer sentido pra você.” | Ruy Alves, Kinea
A discussão também mostrou que a exposição internacional pode ampliar o acesso a diferentes mercados, empresas e oportunidades de investimento. Entre os temas abordados estiveram o mercado de ações americano, alternativas de diversificação dentro dos índices de ações e as oportunidades da renda fixa internacional.
Mas a definição de quanto investir no exterior não segue uma fórmula universal.
Will Castro ressaltou que a composição da carteira depende de fatores como idade, renda, patrimônio, planos de aposentadoria, objetivos familiares e necessidades de liquidez. Um investidor que pretende financiar os estudos dos filhos fora do Brasil ou planeja viver no exterior pode ter necessidades diferentes de alguém que está construindo patrimônio e mantém seus principais compromissos financeiros no país.
Como resumiu o especialista:
“Não existe esse número mágico. Eu concordo com o Rui, depende de cada realidade.” | Will Castro, Avenue
Portanto, a diversificação internacional deve ser avaliada dentro de um planejamento mais amplo, considerando não apenas a distribuição entre países e moedas, mas também os objetivos que o patrimônio precisa atender.
Os três painéis do Monte Bravo Experience convergiram para uma mesma reflexão: a gestão patrimonial precisa partir da realidade de cada investidor.
Ter um patrimônio superior a R$ 1 milhão, por exemplo, não significa que duas pessoas devam seguir a mesma estratégia. A composição dos investimentos depende de variáveis como:
Esses fatores precisam ser analisados em conjunto. Uma carteira voltada à preservação patrimonial pode ter características diferentes daquela destinada à expansão do capital ou à geração de renda para a aposentadoria.
Da mesma forma, decisões sobre sucessão, diversificação internacional e escolha de ativos não devem ser tomadas de maneira isolada. Elas precisam fazer parte de uma estratégia coerente com a vida financeira e os planos de cada família.
Diante de tantas variáveis, o apoio de um financial advisor ganha relevância. Seu papel é compreender o momento de vida do investidor, organizar suas necessidades e conectar os diferentes aspectos do planejamento à estratégia de investimentos.
Isso envolve acompanhar o perfil de risco, os objetivos, o horizonte financeiro, as necessidades de liquidez e a estrutura patrimonial. Também significa avaliar oportunidades e riscos, revisar a carteira diante de mudanças de cenário e ajudar o investidor a manter coerência entre suas decisões e seus planos de longo prazo.
Como a discussão do Monte Bravo Experience evidenciou, não se trata de encontrar uma solução pronta ou uma alocação ideal que sirva para todos. O trabalho consiste em construir uma estratégia adequada à realidade de cada investidor e acompanhar sua evolução ao longo do tempo.
As discussões do Monte Bravo Experience reforçaram que proteger e construir patrimônio exige uma visão integrada. Planejamento sucessório, leitura do cenário econômico e diversificação internacional são dimensões diferentes, mas que se conectam na gestão de um patrimônio de longo prazo.
Para investidores de alta renda, o desafio não está apenas em buscar rentabilidade. Está em fazer com que cada decisão de investimento esteja alinhada aos objetivos financeiros, às necessidades familiares e ao nível de risco adequado à sua realidade.
Nesse processo, contar com o acompanhamento de um financial advisor permite organizar essas decisões em uma estratégia patrimonial consistente, com visão de longo prazo e revisões de acordo com as mudanças na vida do investidor e no cenário econômico.
Quer saber como atualizar seus investimentos considerando os insights do evento? Converse com seu Financial Advisor Monte Bravo.
Ainda não é cliente? Abra sua conta na Monte Bravo e conheça nosso ecossistema completo de soluções para você, sua família e seus negócios.